


“Apro il giornale e leggo che…” Celentano lo cantava ne “il mondo in MI7” nel 1969, ma le notizie di stamattina me la fanno tornare in mente: svariati fatti separati raccontano la stessa storia: il mondo si sta riprezzando. Tutto ciò che serve davvero (l’energia, il capitale, il controllo) sta diventando sempre più caro.
Alphabet ha pubblicato ieri sera il miglior trimestre della sua storia e il titolo è sceso. Utile per azione a 9,11 dollari contro un consenso di 2,87, ricavi a 119,80 miliardi. Numeri che dieci anni fa avrebbero fatto ripartire un ciclo. Eppure è stato anche il primo trimestre di free cash flow negativo della società, a meno 5,8 miliardi, con 44 miliardi di investimenti nel solo periodo, e la stima di capex per l’anno è salita da 195 a 205 miliardi, motivata dall’accelerazione della domanda di servizi AI. È qui che si annida l’elemento nuovo: il conto sale perché il prodotto funziona. Un business di scala dovrebbe promettere l’opposto, cioè margini crescenti sul volume incrementale; qui il volume incrementale richiede capitale incrementale più che proporzionale. Il mercato ha reagito con un calo superiore al 4% nelle contrattazioni After-Hours.
Tesla: ricavi record (+26% anno su anno) ma utile in calo del 18%. Il margine lordo si stringe e anche qui la cassa è passata in rosso per 1,1 miliardi, con investimenti in AI e robotica saliti del 141,8%.
Vale la pena chiamare le cose con il nome giusto. Quando un ciclo di investimento smette di essere finanziato dal flusso di cassa operativo e comincia a essere finanziato emettendo carta (nuove azioni e/o nuovo debito), cambia la sensibilità al costo del denaro. Non siamo alla fragilità: Alphabet ha uno dei bilanci più solidi del pianeta. Ma il valore dell’impresa dipende sempre di più da una variabile che l’impresa non controlla.
Forse la canzona di Celentano più appropriata sarebbe Svalutation:
Eh, la benzina ogni giorno costa sempre di più
E la lira cede e precipita giù
Svalutation, svalutation
Cambiano i governi, niente cambia lassù
C'è un buco nello Stato dove i soldi van giù
Svalutation, svalutation
Io, amore mio, non capisco perché
Cerco per le ferie un posto al mare e non c'è
Svalutation, svalutation
Con il salario di un mese compri solo un caffè
Gli stadi son gremiti, ma la grana dov'è?
Svalutation, svalutation
Ieri il Brent ha superato di nuovo i 95 dollari al barile, dopo che Trump ha riacceso ulteriormente l’escalation nello Stretto di Hormuz minacciando di distruggere un ponte o una centrale elettrica iraniana, comprese quelle di Teheran e gli Houthi hanno colpito con missili e droni due petroliere saudite nel Mar Rosso, chiudendo di fatto la rotta alternativa a Hormuz per il petrolio saudita. La scelta di politica estera contrasta con l’obiettivo interno di avere la benzina a buon mercato, ma la frittata in Medio Oriente è fatta e Trump non sa come uscirne se non alzando la posta.
Ma i rincari sono anche altri: oggi pomeriggio, a Francoforte, il Consiglio direttivo della BCE dovrebbe lasciare i tassi fermi al 2,25% dopo la stretta di giugno, ma un ulteriore rialzo a settembre è atteso come lo scenario nettamente più probabile: lo shock energetico riaccende un rischio inflazione (che è già tornata al 2,8%).
A beneficiarne sono le banche (a proposito, UniCredit ha appena riportato un utile netto semestrale record, alzando la guidance per l’anno e per il futuro):
Unicredit alza i ricavi abbassando i costi, cioè il contrario di una società tecnologica, che alza i ricavi alzando gli investimenti.
Ma anche Unicredit si prepara ad affrontare una spesa: l’aumento della posizione in Commerzbank in prospettiva di una futura piena integrazione: l’OPS chiusa l’8 luglio ha raccolto adesioni per il 17,60%, portando UniCredit al 44,37% in azioni e al 47,59% considerando il 3,22% in strumenti convertibili, pari al 49,65% dei diritti di voto una volta annullate le azioni proprie di Commerzbank. E il prezzo dell’ ultimo miglio di controllo non è ancora noto. L’appuntamento vero resta l’assemblea del 2027 per il rinnovo del consiglio di sorveglianza, e Orcel ha ribadito di restare attento alle opzioni M&A.
Tutte queste storie ci raccontano che c’è stato uno spostamento rispetto ai decenni dell’abbondanza, della deflazione, dei tassi zero, e del commercio internazionale fluido: il prezzo marginale oggi è guidato dalla domanda di chi compra, non dall’abbondanza di chi offre. Veniamo da un lungo periodo in cui il capitale, l’energia e la liquidità erano sovrabbondanti e il prezzo lo faceva la concorrenza tra venditori.
Questa assuefazione ha impedito per diverso tempo di accorgersi della virata, economisti e banchieri centrali hanno ripetuto spesso, negli ultimi cinque anni, di “effetto una tantum” o One-off, nella terminologia tecnica, relativamente a diversi eventi. Prima lo hanno detto per l’impennata dei prezzi post-Covid, poi per le materie prime dopo l’invasione russa dell’Ucraina, ora lo ripetono per il petrolio dopo lo scoppio del conflitto in Iran.
Il problema è che un “ effetto One-off” dopo l’altro, senza soluzione di continuità, non è più un contesto di eventi eccezionali: si tratta di un nuovo ambiente. Cosa sta succedendo davvero all’inflazione?
I mercati e gli agenti economici si adattano all’ambiente in cui operano, sviluppando euristiche e comportamenti che funzionano finché quell’ambiente rimane stabile. Quando l’ambiente cambia in modo brusco, i vecchi comportamenti diventano inadeguati; e questo vale tanto per gli investitori quanto per le imprese che fissano i prezzi.
La sequenza degli ultimi anni racconta esattamente questo: un cambiamento di ambiente che le autorità di politica economica continuano ostinatamente a leggere come una serie di disturbi temporanei. Ogni shock viene etichettato come un episodio estemporaneo, una eccezione, perché l’ambiente in cui abbiamo vissuto per tanti anni è stato assimilato come una “regola”. Ogni rialzo dei prezzi viene classificato come passeggero. Ma gli agenti economici (imprese, consumatori, lavoratori) non aspettano le rassicurazioni delle banche centrali: si adattano. E adattandosi, incorporano l’inflazione nelle loro aspettative e nelle loro decisioni di prezzo.
La ricerca più recente sull’impatto dei dazi americani del 2025, ad esempio, fornisce una lettura particolarmente istruttiva del meccanismo. I prezzi al dettaglio hanno cominciato a salire già entro pochi giorni dagli annunci di marzo, ma l’aumento non si è fermato lì: ha continuato ad accumularsi nei mesi successivi. Dopo sette mesi, il pass-through dei dazi applicati ha raggiunto il 24%, contribuendo per circa 0,76 punti percentuali all’inflazione annua al consumo. I beni importati sono aumentati circa il doppio rispetto ai beni domestici, rispetto al trend pre-dazio.
Ma la dinamica più significativa è il cosiddetto spillover sui beni domestici: i dazi sui prodotti importati non restano confinati a quei prodotti, ma si trasmettono per “complementarità strategica” nella formazione dei prezzi. In pratica, quando un prodotto estero aumenta di prezzo causa dazi, i concorrenti domestici colgono l’opportunità di ampliare i propri margini senza perdere competitività. L’inflazione così si insinua capillarmente attraverso la struttura produttiva.
Le imprese non aumentano i prezzi tutto in una volta, ma in modo incrementale, adattandosi man mano che le informazioni evolvono (altro che “one-off”). Alcune trattengono i rincari per evitare la reazione dei consumatori, o perché hanno anticipato le scorte, o perché aspettano di capire se i dazi saranno davvero permanenti. Ma questa gradualità non attenua l’effetto: lo distribuisce nel tempo, rendendo più difficile coglierlo nei dati aggregati e più insidioso per i policy maker che valutano la situazione in tempo reale.
Un cambiamento di ambiente non si riconosce necessariamente da un singolo evento dirompente, ma dalla persistenza di condizioni nuove a cui gli agenti si adattano progressivamente. Il rischio non è lo shock singolo, ma il “regime shift”, cioè il momento in cui le vecchie regole del gioco non valgono più.
Guardiamo la sequenza: prezzi delle materie prime esplosi con il Covid, poi con la guerra in Ucraina, ora con lo Stretto di Hormuz bloccato, riaperto e nuovamente bloccato, e gli Houthi ora allungano un’ombra anche sul Mar Rosso, mentre l‘autorità del Canale di Panama annuncia che sospenderà temporaneamente la via navigabile a causa dell’arrivo del fenomeno El Niño, che potrebbe alterare le condizioni meteorologiche e ridurre i flussi idrici essenziali. Questo disservizio aggiunge un ulteriore ostacolo al commercio globale.
Costi energetici strutturalmente più alti che si trasmettono a quasi ogni bene e servizio. Dazi che ridisegnano le catene di fornitura globali, aggiungendo costi logistici e di sourcing che non spariscono con il prossimo comunicato stampa. Salari nominali che continuano a crescere perché i lavoratori si sono adattati a un’inflazione più alta e la incorporano nelle rivendicazioni contrattuali.
Ogni singolo elemento può ancora essere raccontato come “temporaneo”. Ma la loro combinazione, e soprattutto l’adattamento degli agenti a questa combinazione, produce qualcosa di qualitativamente diverso: un contesto in cui le aspettative di inflazione sono più alte, i meccanismi di trasmissione sono più attivi, e il ritorno alla stabilità dei prezzi richiede molto più di aspettare che lo shock passi.
Una prova nei numeri? I rendimenti dei titoli di Stato a lungo termine continuano a “scivolare verso l’alto”:
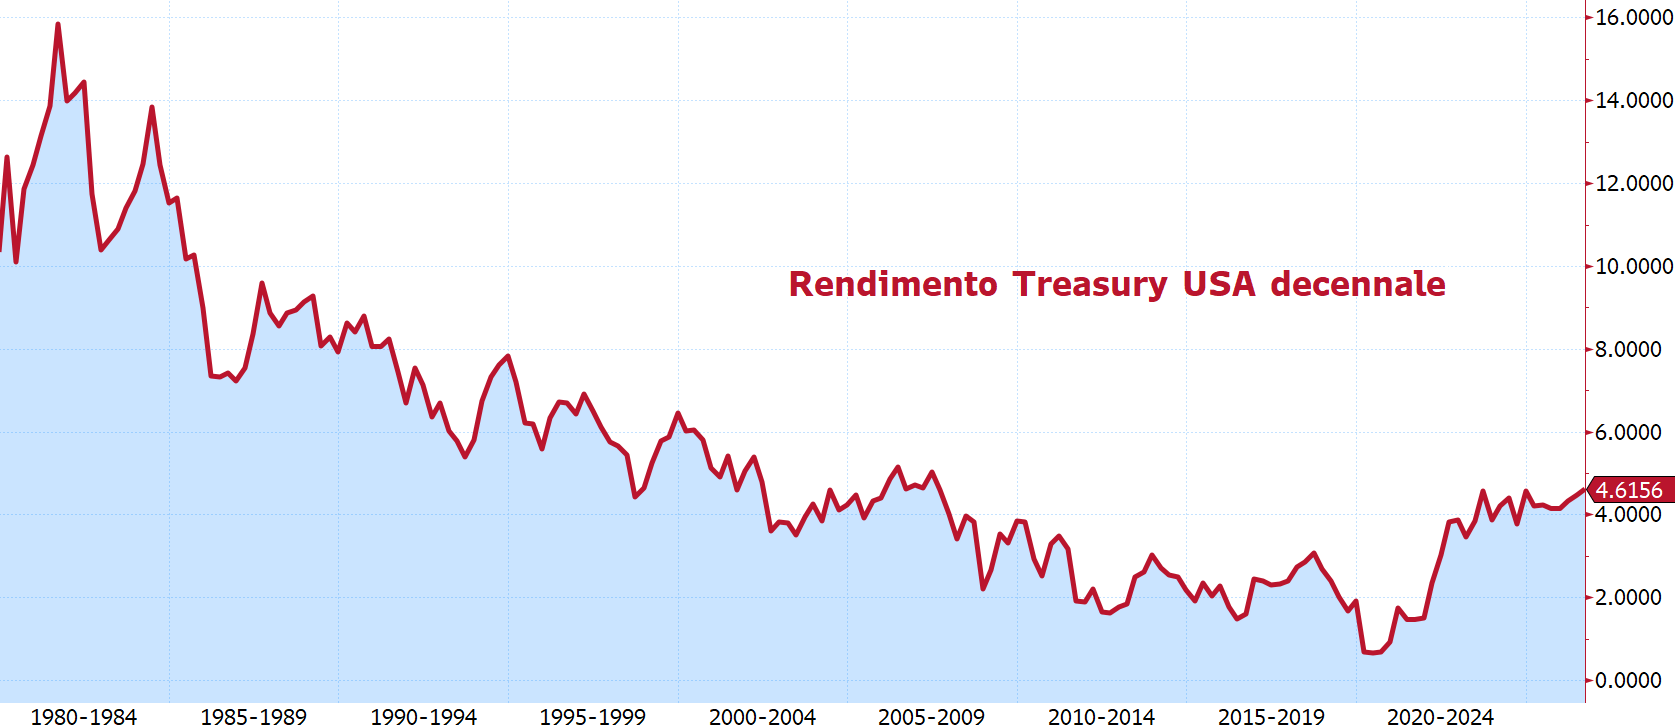
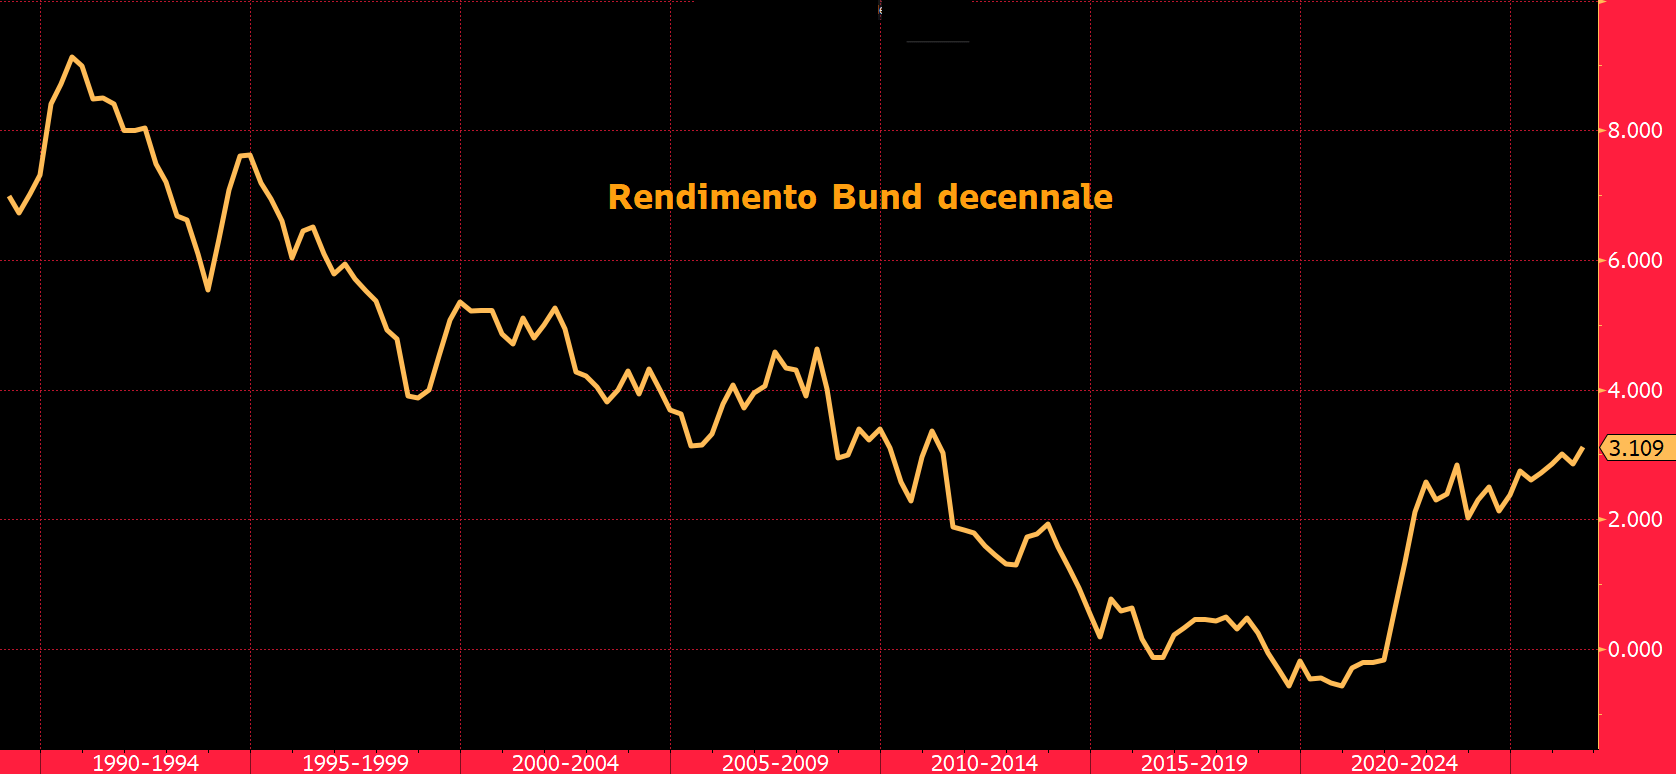
Il rendimento dei titoli di Stato statunitensi a 30 anni è sempre più stabilmente al di sopra del 5%, riflettendo le preoccupazioni degli investitori riguardo al crescente debito pubblico e all’inflazione persistente.
Alla base del rialzo sostenuto dei rendimenti a lungo termine vi è la crescente preoccupazione per il deterioramento della situazione fiscale, proprio mentre una valanga di emissioni volte a finanziare le infrastrutture per l’intelligenza artificiale sta inondando il mercato del debito societario.
Chi comprerà tutto questo debito?

Le economia sviluppate sono oggi caratterizzate in maniera quasi unanime (restano escluse solo la Germania e la Svizzera) da un elevato debito pubblico, che richiede una continua sottoscrizione delle emissioni periodiche. Inoltre, a dispetto del lamento ubiquo per il clima di austerità, tutti i governi sono impegnati nel mantenere in deficit i conti pub…
Per noi investitori, questa lettura ha conseguenze concrete. Se l’inflazione non è più un fenomeno ciclico destinato a normalizzarsi rapidamente, ma riflette un cambiamento strutturale nell’ambiente di prezzo, le allocazioni costruite nell’era post-2008, dominate da duration lunga e obbligazioni corporate in un mondo di tassi a zero, vanno ripensate.
Le materie prime tornano a svolgere un ruolo che avevano perso nel decennio ZIRP: offrono rendimenti attesi interessanti e una diversificazione genuina rispetto alle asset class tradizionali. La duration corta diventa una caratteristica, non una limitazione. I titoli indicizzati all’inflazione smettono di essere una copertura di nicchia e diventano un componente strutturale del portafoglio.
Ciò che va aggiornato, con urgenza, è il metodo di costruzione di un portafoglio: chi continua a classificare ogni rialzo dei prezzi come “transitorio” ha ripetutamente sbagliato la diagnosi. Riconoscere che non stiamo navigando una serie di shock eccezionali, ma un nuovo regime è il primo passo per costruire strategie che tengano.
Il mercato ha ricominciato a distinguere tra ricavo e cassa, e a premiare chi finanzia la crescita con il proprio flusso invece che con il capitale altrui. Che i risultati straordinari di Alphabet vengano puniti e quelli solidi di UniCredit premiati non è una contraddizione, è la regola nuova. Sullo sfondo, il BTP decennale al 3,96% con lo spread in area 80 punti resta, per ora, la parte tranquilla del quadro: nel luglio del 2026, di per sé una notizia. Ma la scadenza elettorale del 2027 per Francia e Italia potrebbe riportare anche il rischio politico sul tavolo, con conseguenze per lo spread, che si aggiungerebbe ad una dinamica dei tassi avversa.
I mercati si adattano. La domanda è se lo facciamo anche noi. Celentano chiudeva Svalutation così:
Ma quest'Italia qua
Se lo vuole sa
Che ce la farà
E il sistema c'è:
Quando pensi a te
Pensa... anche un po' per me
Occhio a quando verrà chiesto agli “alleati”‘di condividere il costo di oltre 3000 miliardi di dollari di debiti contratti da quelle che noi chiamiamo “big tech” per finanziare il mantenimento della primazia tecnologica americana.
Si impone ormai di considerare l'eventuale shock globale di un presidente degli Stati Uniti che sovverte l'esito delle midterm stracciando le regole democratiche?